- L'acquisto impulsivo è stato descritto come un impulso improvviso e potente a comprare subito — più vicino a una voglia che a una decisione.
- La regola delle 48 ore: aggiungilo a una lista e aspetta due giorni. Se lo vuoi ancora, compralo. Molte voglie semplicemente spariscono.
- L'attrito funziona: elimina le carte salvate, cancella l'iscrizione alle email di saldi, esci dalle app di shopping.
- Un obiettivo di risparmio concreto dà una ragione al «non adesso». Conta i giorni in cui l'hai rispettato, non solo gli euro.
Era in offerta. Era l'ultimo. Avrebbe migliorato le tue mattine. Dieci minuti dopo è pagato, e una settimana dopo è in un cassetto. L'acquisto impulsivo è comune, e non è il segno che sei negato con i soldi. È un'abitudine con un segnale, una voglia e una ricompensa — e si può cambiare come tale.
Una voglia, non una decisione
In uno studio ormai classico su come le persone lo descrivono, Dennis Rook (1987) ha caratterizzato l'acquisto impulsivo come un impulso improvviso, spesso potente e persistente, a comprare qualcosa immediatamente. Le persone del suo studio lo descrivevano come quasi spontaneo — l'acquisto avveniva prima del pensiero.
È utile saperlo, perché le voglie hanno una forma: salgono, raggiungono il picco e scendono. Se riesci a mettere del tempo tra la voglia e il pagamento, la voglia spesso perde.
La regola delle 48 ore
Lo strumento più semplice è anche il più efficace: quando vuoi qualcosa che non avevi previsto di comprare, aggiungilo a una lista e aspetta 48 ore. Se dopo due giorni lo vuoi ancora, compralo — senza sensi di colpa. Se te ne sei dimenticato, la voglia ha fatto il suo lavoro e se n'è andata.
Tieni la lista dove la vedrai — una nota sul telefono, una pagina di un quaderno. Nel giro di qualche settimana diventa un registro sorprendentemente onesto di ciò a cui tieni davvero.
Aggiungi attrito al percorso
Lo shopping online è progettato per eliminare ogni passaggio tra il volere e il pagare. Rimettine qualcuno:
- Elimina le carte salvate da siti e app di shopping. Digitare sedici cifre è una piccola pausa che cambia molto.
- Cancella l'iscrizione alle email di saldi e disattiva le notifiche delle app di shopping. Ognuna è un segnale progettato per far partire una voglia.
- Esci dagli account e togli le app di shopping dalla schermata iniziale.
- Lascia il carrello per la notte. Se stai per pagare dopo le 22, aspetta la mattina.
Trova il tuo innesco
Come le altre abitudini, l'acquisto impulsivo tende a seguire uno schema. La noia sul divano, una giornata stressante, il giorno dello stipendio, lo scrolling a letto. Per un paio di settimane, quando senti il richiamo, annota cosa sta succedendo. Probabilmente troverai una o due situazioni che spiegano quasi tutto — ed è per quelle che vale la pena preparare una frase «se… allora».
Se voglio comprare qualcosa che non avevo previsto, allora lo aggiungo alla mia lista delle 48 ore.
Se apro un'app di shopping perché mi annoio, allora la chiudo e faccio una passeggiata di dieci minuti.
Se arriva lo stipendio, allora sposto prima i risparmi, prima di qualsiasi altra cosa.
Dai una ragione al «non adesso»
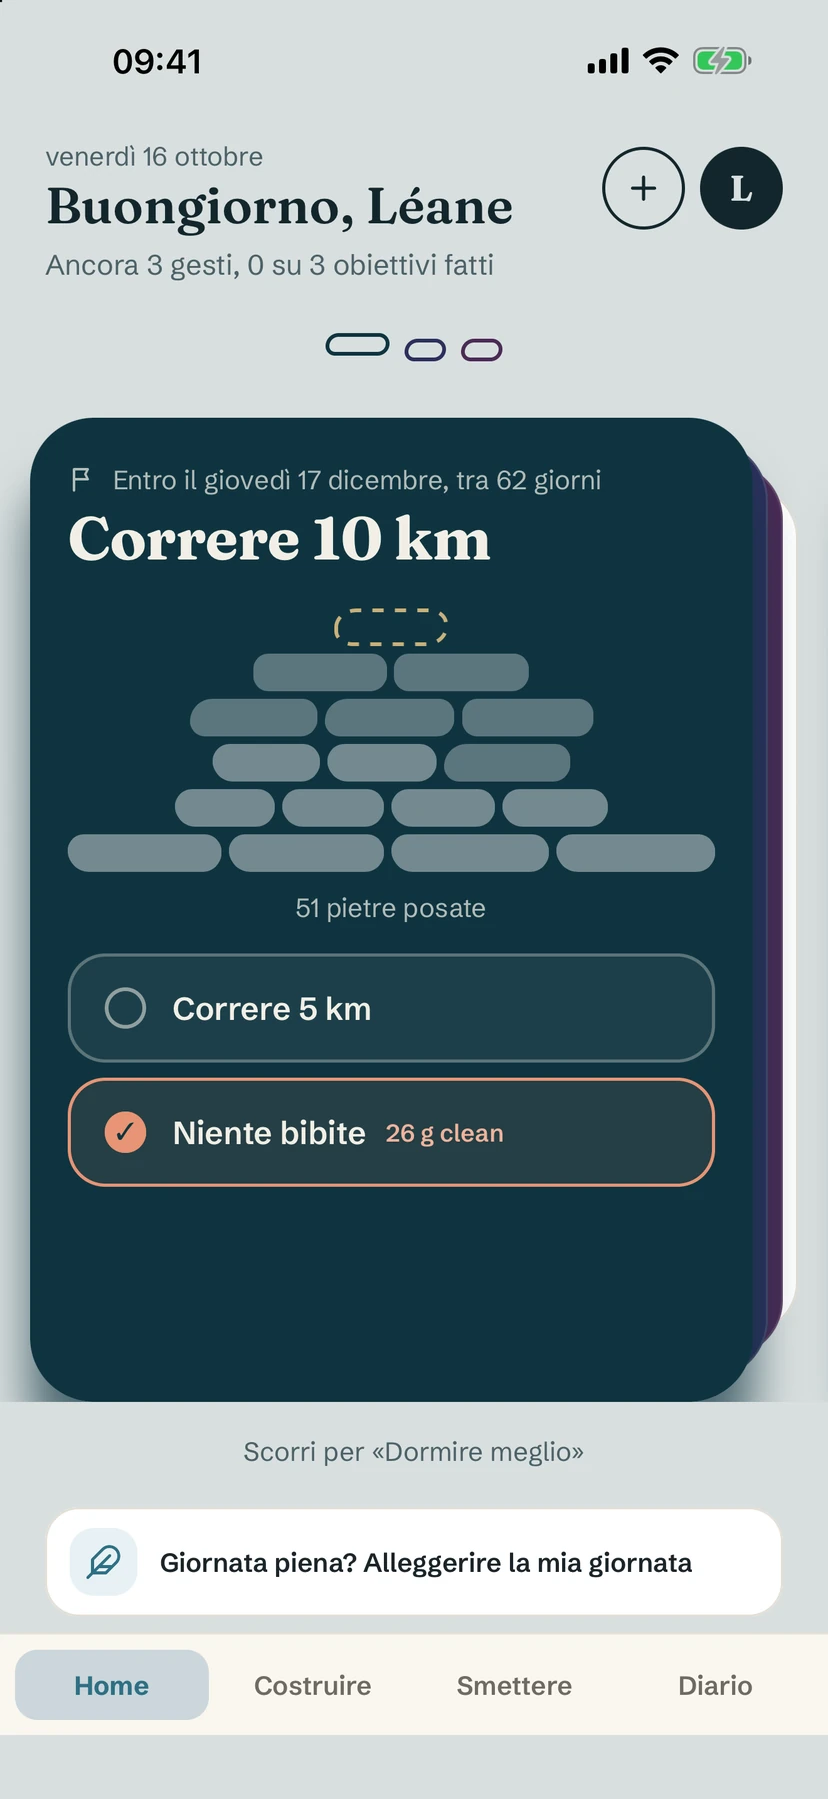
Dire di no a un acquisto è più facile quando stai dicendo di sì a qualcos'altro. Un obiettivo concreto — «Mettere da parte 1.000 € entro giugno», «Un viaggio in estate» — trasforma un'intenzione vaga in una ragione. Poi scomponilo in abitudini: qualcosa da costruire (spostare 5 € sul conto risparmio ogni giorno feriale) e qualcosa da smettere (niente cibo a domicilio dopo le 21, niente app di shopping a letto). La nostra guida su come trasformare gli obiettivi in abitudini spiega come fare.
Conta i giorni in cui hai rispettato il piano, non solo il saldo. I soldi si muovono lentamente; una serie di giorni buoni si vede subito.
Quando compri comunque
Succederà. La domanda utile non è «perché sono fatto così» ma «qual era il segnale?». Annotalo, restituisci ciò che puoi e vai avanti domani. Un acquisto non cancella l'abitudine — mollare sì.
Un esempio concreto: la spirale dello stipendio
Pensa a qualcuno che risparmia bene per tre settimane al mese, poi ne perde gran parte nei giorni dopo lo stipendio.
Lo schema. La sua lista delle 48 ore lo mostra chiaramente: quasi tutto è stato aggiunto il 28, il 29 o il 30, di solito la sera, di solito dalle stesse due app di shopping.
Il piano. Primo, i risparmi si spostano in automatico la mattina in cui arriva lo stipendio, così i soldi che vuole tenere non restano sul conto corrente. Secondo, le due app spariscono dal telefono per l'ultima settimana del mese. Terzo, una riga «se… allora»: Se è la settimana dello stipendio e voglio comprare qualcosa, allora va sulla lista e decido il 5.
Il risultato. Alcune cose sulla lista vengono comprate comunque il 5 — e va bene, perché erano volute davvero. La maggior parte sparisce in silenzio. L'obiettivo di risparmio, fermo da mesi, ricomincia a muoversi.
Errori comuni
- Vietare ogni spesa non essenziale. Regole così rigide tendono a rompersi tutte in una volta. Un budget per le cose che ti piacciono, speso con consapevolezza, è più facile da mantenere.
- Contare solo i soldi. I saldi si muovono piano e possono scoraggiare. Conta i giorni in cui hai seguito il piano; i soldi seguono.
- Scambiare i saldi per risparmi. Spendere 60 € per un articolo da 100 € di cui non avevi bisogno non è risparmiare 40 €. La domanda è se lo compreresti a prezzo pieno.
- Nascondere un acquisto a te stesso. Se hai comprato qualcosa d'impulso, scrivilo comunque sulla lista. Lo schema è più utile del senso di colpa.
Se un articolo è «disponibile solo oggi», allora lo tratto come se fosse disponibile per sempre e aspetto 48 ore.
Se sto per pagare dopo le 22, allora chiudo la scheda e guardo di nuovo domattina.
Se arriva un pacco che non mi entusiasma, allora lo restituisco nella stessa settimana.
Quando chi ti circonda fa shopping per divertimento
Spendere è spesso una cosa sociale: un'amica che adora guardare le vetrine, una chat di gruppo che condivide offerte, weekend che finiscono per abitudine al centro commerciale. Non devi rinunciare a niente di tutto questo, ma aiuta decidere in anticipo come comportarti. Ogni tanto proponi una passeggiata o un caffè al posto di un giro di negozi. Silenzia per un po' le chat delle offerte. E quando fai shopping con gli amici, porta con te la tua lista delle 48 ore invece dei dati della carta salvati sul telefono — puoi goderti l'uscita, annotare ciò che ti è piaciuto e decidere dopo. Quasi tutti scoprono che il divertimento stava soprattutto nella compagnia, non nell'acquisto.
Come ti aiuta Yolmira
In Yolmira parti da un obiettivo — diciamo «Mettere da parte 1.000 €» — con la tua ragione e una scadenza facoltativa. Collegagli un'abitudine da smettere («Niente acquisti impulsivi») e una da costruire («Spostare 5 € sui risparmi»). Ogni giorno in cui rispetti entrambe, una pietra si posa sul cairn dell'obiettivo, e le pietre non vengono mai tolte.
Quando arriva la voglia di comprare, lo strumento per le voglie ti dà dieci minuti di calma — abbastanza perché l'onda passi — e Le mie voglie mostra quando quelle voglie tendono a tornare. Nulla delle tue spese lascia il telefono: nessun account, nessun collegamento alla banca, niente inviato da nessuna parte.
Domande frequenti
Che cos'è la regola delle 48 ore per lo shopping?
Quando vuoi qualcosa che non avevi previsto di comprare, lo aggiungi a una lista e aspetti 48 ore. Se lo vuoi ancora, lo compri; spesso la voglia è passata.
Perché compro d'impulso quando sono stressato o annoiato?
Lo shopping può funzionare come ricompensa rapida, così stress e noia diventano segnali che lo innescano. Annotare quando arriva la voglia di solito rivela poche situazioni per cui puoi prepararti.
Come posso smettere di comprare d'impulso online?
Aggiungi attrito: elimina le carte salvate, cancella l'iscrizione alle email di saldi, disattiva le notifiche delle app e lascia il carrello per la notte prima di pagare.
Avere un obiettivo di risparmio aiuta a smettere gli acquisti impulsivi?
Un obiettivo concreto ti dà una ragione per dire «non adesso». Aiuta soprattutto quando lo scomponi in abitudini quotidiane, come spostare una piccola somma sui risparmi ogni giorno feriale.
Fonti
- Rook, D. W. (1987). The buying impulse. Journal of Consumer Research, 14(2), 189–199.
- Gollwitzer, P. M., & Sheeran, P. (2006). Implementation intentions and goal achievement: A meta-analysis of effects and processes. Advances in Experimental Social Psychology, 38, 69–119.
- Wood, W., Quinn, J. M., & Kashy, D. A. (2002). Habits in everyday life: Thought, emotion, and action. Journal of Personality and Social Psychology, 83(6), 1281–1297.
Questa guida è un'informazione generale, non un consiglio finanziario. Se le spese ti sembrano fuori controllo o hai dei debiti, un servizio gratuito di consulenza sul debito o la tua banca possono aiutarti a fare un piano.