- Impulskäufe wurden als plötzlicher, starker Drang, sofort zu kaufen beschrieben — näher an einem Verlangen als an einer Entscheidung.
- Die 48-Stunden-Regel: Setz es auf eine Liste und warte zwei Tage. Wenn du es dann noch willst, kauf es. Viele Impulse verschwinden einfach.
- Hürden wirken: Lösche gespeicherte Karten, bestelle Sale-Newsletter ab, melde dich bei Shopping-Apps ab.
- Ein konkretes Sparziel gibt dem „nicht jetzt“ einen Grund. Zähle die Tage, an denen du dich daran gehalten hast, nicht nur die Euros.
Es war im Angebot. Es war das letzte Stück. Es würde deine Morgen besser machen. Zehn Minuten später ist es bezahlt, und eine Woche später liegt es in einer Schublade. Impulskäufe sind weit verbreitet und kein Zeichen dafür, dass du nicht mit Geld umgehen kannst. Es ist eine Gewohnheit mit Auslöser, Verlangen und Belohnung — und sie lässt sich wie eine ändern.
Ein Drang, keine Entscheidung
In einer klassischen Studie darüber, wie Menschen es beschreiben, charakterisierte Dennis Rook (1987) den Impulskauf als plötzlichen, oft starken und hartnäckigen Drang, etwas sofort zu kaufen. Die Teilnehmenden seiner Studie beschrieben es als beinahe spontan — der Kauf passierte, bevor das Nachdenken einsetzte.
Das ist nützlich zu wissen, denn ein Drang hat eine Form: Er steigt, erreicht den Höhepunkt und ebbt ab. Wenn du Zeit zwischen den Drang und die Bezahlung bringst, verliert der Drang oft.
Die 48-Stunden-Regel
Das einfachste Werkzeug ist auch das wirksamste: Wenn du etwas willst, das du nicht geplant hattest, setz es auf eine Liste und warte 48 Stunden. Wenn du es nach zwei Tagen noch willst, kauf es — ohne Schuldgefühle. Wenn du es vergessen hast, hat der Drang seine Arbeit getan und ist gegangen.
Führe die Liste dort, wo du sie siehst — eine Notiz auf dem Handy, eine Seite im Notizbuch. Über ein paar Wochen wird sie zu einem überraschend ehrlichen Protokoll dessen, was dir wirklich wichtig ist.
Bau Hürden in den Weg
Online-Shopping ist darauf ausgelegt, jeden Schritt zwischen Wollen und Bezahlen zu entfernen. Setz ein paar davon wieder ein:
- Lösche gespeicherte Karten in Shops und Apps. Sechzehn Ziffern einzutippen ist eine kleine Pause, die viel verändert.
- Bestelle Sale-Newsletter ab und schalte die Benachrichtigungen von Shopping-Apps aus. Jede einzelne ist ein Auslöser, der einen Drang starten soll.
- Melde dich ab und nimm Shopping-Apps vom Startbildschirm.
- Lass den Warenkorb über Nacht stehen. Wenn du nach 22 Uhr zur Kasse gehen willst, warte bis zum Morgen.
Finde deinen Auslöser
Wie andere Gewohnheiten folgen Impulskäufe meist einem Muster. Langeweile auf dem Sofa, ein stressiger Tag, der Zahltag, Scrollen im Bett. Notiere ein paar Wochen lang, was gerade los ist, wenn du den Sog spürst. Wahrscheinlich findest du ein oder zwei Situationen, die den Großteil ausmachen — und für die lohnt sich ein Wenn-dann-Satz.
Wenn ich etwas kaufen will, das ich nicht geplant hatte, dann setze ich es auf meine 48-Stunden-Liste.
Wenn ich aus Langeweile eine Shopping-App öffne, dann schließe ich sie und gehe zehn Minuten spazieren.
Wenn mein Gehalt kommt, dann überweise ich zuerst meine Ersparnisse, vor allem anderen.
Gib dem „nicht jetzt“ einen Grund
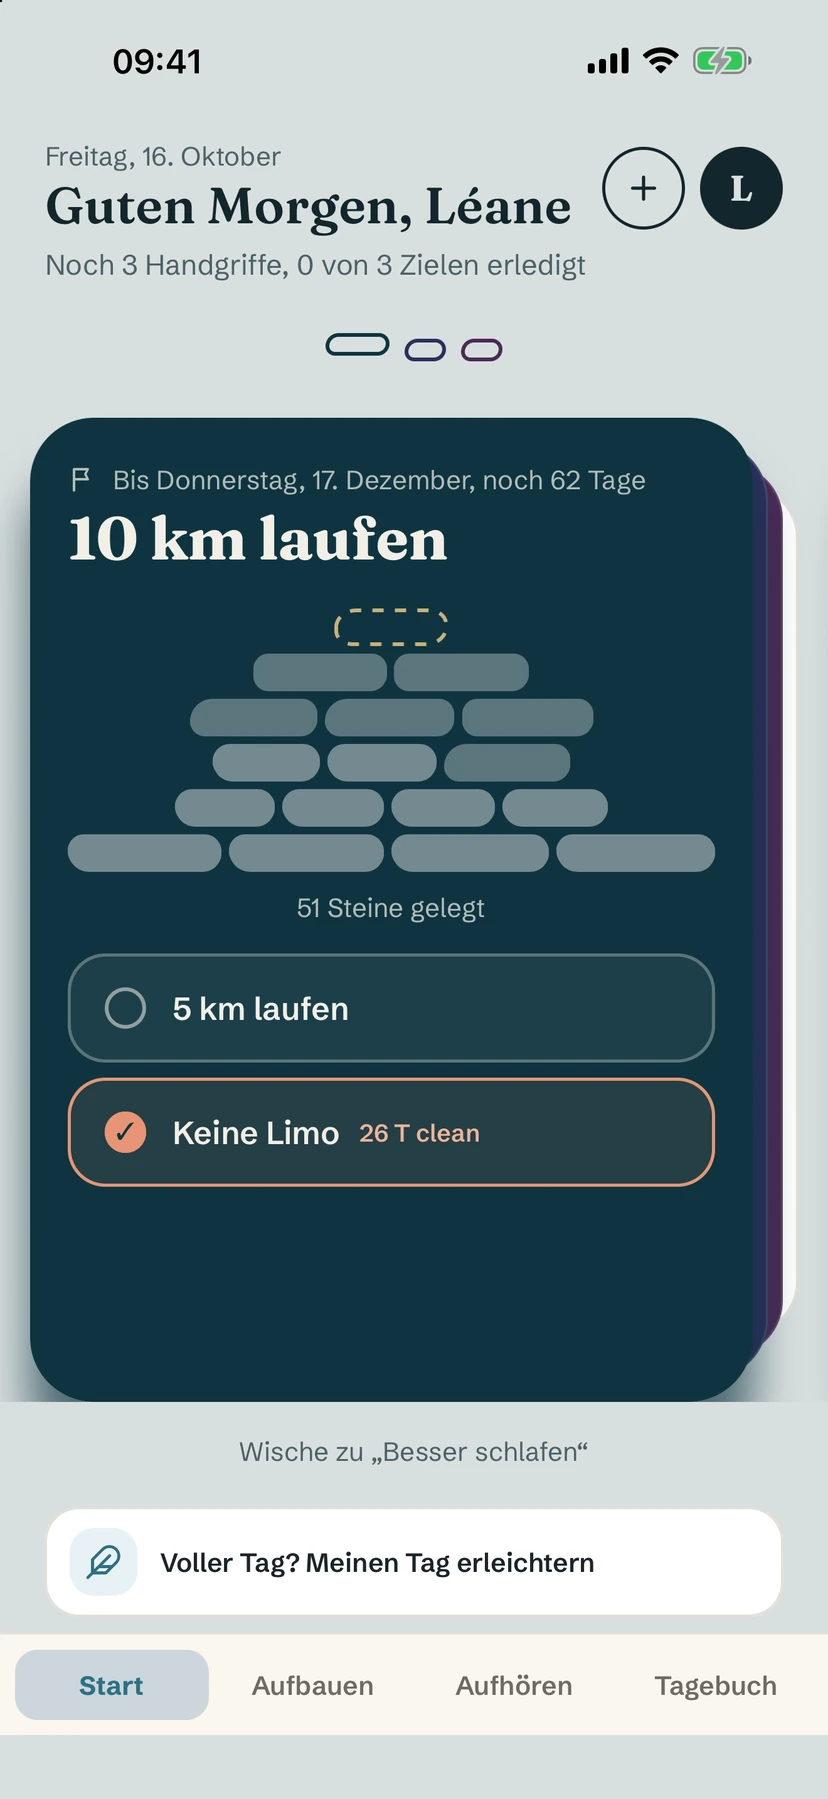
Nein zu einem Kauf zu sagen ist leichter, wenn du zu etwas anderem Ja sagst. Ein konkretes Ziel — „Bis Juni 1.000 € sparen“, „Eine Reise im Sommer“ — macht aus einer vagen Absicht einen Grund. Dann zerlege es in Gewohnheiten: etwas zum Aufbauen (jeden Werktag 5 € aufs Sparkonto) und etwas zum Aufhören (kein Lieferessen nach 21 Uhr, keine Shopping-Apps im Bett). Unser Ratgeber zum Umwandeln von Zielen in Gewohnheiten führt dich durch.
Zähle die Tage, an denen du dich an den Plan gehalten hast, nicht nur den Kontostand. Geld bewegt sich langsam; eine Reihe guter Tage ist sofort sichtbar.
Wenn du trotzdem kaufst
Das wird passieren. Die nützliche Frage ist nicht „Warum bin ich so?“, sondern „Was war der Auslöser?“. Notiere ihn, gib zurück, was du zurückgeben kannst, und mach morgen weiter. Ein Kauf macht die Gewohnheit nicht zunichte — Aufgeben schon.
Ein Beispiel: die Zahltag-Spirale
Stell dir jemanden vor, der drei Wochen im Monat gut spart und dann in den Tagen nach dem Zahltag das meiste davon wieder verliert.
Das Muster. Die 48-Stunden-Liste zeigt es deutlich: Fast alles darauf wurde am 28., 29. oder 30. hinzugefügt, meist abends, meist aus denselben zwei Shopping-Apps.
Der Plan. Erstens: Die Ersparnisse werden am Morgen des Gehaltseingangs automatisch überwiesen, damit das Geld, das sie behalten will, nicht auf dem Girokonto liegt. Zweitens: Die beiden Apps kommen in der letzten Woche des Monats vom Handy. Drittens ein Wenn-dann-Satz: Wenn Zahltag-Woche ist und ich etwas kaufen will, dann kommt es auf die Liste und ich entscheide am 5.
Das Ergebnis. Manches auf der Liste wird am 5. trotzdem gekauft — und das ist in Ordnung, denn es war wirklich gewollt. Das meiste verschwindet still und leise. Das Sparziel, das monatelang stillstand, bewegt sich wieder.
Häufige Fehler
- Alle nicht notwendigen Ausgaben verbieten. So strenge Regeln brechen meist auf einmal. Ein Budget für Dinge, die dir Freude machen, bewusst ausgegeben, lässt sich leichter einhalten.
- Nur das Geld zählen. Kontostände bewegen sich langsam und können entmutigend sein. Zähle die Tage, an denen du deinem Plan gefolgt bist; das Geld folgt nach.
- Rabatte als Ersparnis sehen. 60 € für einen 100-€-Artikel auszugeben, den du nicht gebraucht hast, heißt nicht, 40 € gespart zu haben. Die Frage ist, ob du ihn zum vollen Preis kaufen würdest.
- Einen Kauf vor dir selbst verstecken. Wenn du impulsiv etwas gekauft hast, schreib es trotzdem auf die Liste. Das Muster ist nützlicher als die Schuldgefühle.
Wenn ein Artikel „nur heute verfügbar“ ist, dann tue ich so, als wäre er für immer verfügbar, und warte 48 Stunden.
Wenn ich nach 22 Uhr bezahlen will, dann schließe ich den Tab und schaue morgen früh noch einmal.
Wenn ein Paket ankommt, das ich nicht wirklich mag, dann schicke ich es noch in derselben Woche zurück.
Wenn die Menschen um dich herum zum Spaß shoppen
Geldausgeben ist oft sozial: eine Freundin, die gern stöbert, ein Gruppenchat, in dem Deals geteilt werden, Wochenenden, die wie selbstverständlich im Einkaufszentrum enden. Du musst nichts davon aufgeben, aber es hilft, deine Haltung vorher festzulegen. Schlag hin und wieder einen Spaziergang oder einen Kaffee statt einer Shoppingtour vor. Stell Deal-Chats eine Weile stumm. Und wenn du mit Freunden einkaufen gehst, nimm deine 48-Stunden-Liste mit statt der auf dem Handy gespeicherten Kartendaten — so kannst du den Ausflug genießen, notieren, was dir gefallen hat, und später entscheiden. Die meisten stellen fest, dass der Spaß vor allem in der Gesellschaft lag, nicht im Kauf.
Wie Yolmira hilft
In Yolmira beginnst du mit einem Ziel — etwa „1.000 € sparen“ — mit deinem Grund und einer optionalen Frist. Verknüpfe eine Gewohnheit zum Aufhören („Keine Impulskäufe“) und eine zum Aufbauen („5 € aufs Sparkonto“). An jedem Tag, an dem du beide einhältst, wird ein Stein auf den Cairn des Ziels gelegt, und Steine werden nie wieder weggenommen.
Wenn der Drang zu kaufen kommt, gibt dir das Verlangen-Werkzeug zehn ruhige Minuten — genug, damit die Welle vorbeizieht —, und Mein Verlangen zeigt, wann dieser Drang meist wiederkommt. Nichts über deine Ausgaben verlässt dein Handy: kein Konto, keine Bankverbindung, nichts wird irgendwohin gesendet.
Häufige Fragen
Was ist die 48-Stunden-Regel beim Einkaufen?
Wenn du etwas willst, das du nicht geplant hattest, setzt du es auf eine Liste und wartest 48 Stunden. Willst du es dann noch, kaufst du es; oft ist der Drang schon vorbei.
Warum kaufe ich impulsiv, wenn ich gestresst oder gelangweilt bin?
Shoppen kann als schnelle Belohnung wirken, sodass Stress und Langeweile zu Auslösern dafür werden. Zu notieren, wann der Drang kommt, zeigt meist ein paar Situationen, für die du planen kannst.
Wie kann ich Impulskäufe im Internet stoppen?
Bau Hürden ein: Lösche gespeicherte Karten, bestelle Sale-Newsletter ab, schalte App-Benachrichtigungen aus und lass den Warenkorb über Nacht stehen, bevor du bezahlst.
Hilft ein Sparziel gegen Impulskäufe?
Ein konkretes Ziel gibt dir einen Grund, nicht jetzt zu sagen. Es hilft am meisten, wenn du es in tägliche Gewohnheiten zerlegst, etwa jeden Werktag einen kleinen Betrag aufs Sparkonto zu legen.
Quellen
- Rook, D. W. (1987). The buying impulse. Journal of Consumer Research, 14(2), 189–199.
- Gollwitzer, P. M., & Sheeran, P. (2006). Implementation intentions and goal achievement: A meta-analysis of effects and processes. Advances in Experimental Social Psychology, 38, 69–119.
- Wood, W., Quinn, J. M., & Kashy, D. A. (2002). Habits in everyday life: Thought, emotion, and action. Journal of Personality and Social Psychology, 83(6), 1281–1297.
Dieser Ratgeber ist eine allgemeine Information, keine Finanzberatung. Wenn sich deine Ausgaben deiner Kontrolle entziehen oder du verschuldet bist, können eine kostenlose Schuldnerberatung oder deine Bank dir helfen, einen Plan zu machen.