- وُصف الشراء الاندفاعي بأنه رغبة مفاجئة وقوية في الشراء فورًا، أقرب إلى الرغبة الملحّة منه إلى القرار.
- قاعدة الـ48 ساعة: أضف الشيء إلى قائمة وانتظر يومين. إن كنت ما زلت تريده، فاشترِه. كثير من الرغبات تختفي ببساطة.
- العوائق تنفع: احذف البطاقات المحفوظة، وألغِ الاشتراك في رسائل التخفيضات، وسجّل الخروج من تطبيقات التسوّق.
- هدف ادّخار ملموس يمنح «ليس الآن» سببًا. تتبّع الأيام التي التزمت فيها، لا اليوروهات فقط.
كان مخفّضًا. كان الأخير. كان سيجعل صباحاتك أفضل. بعد عشر دقائق صار مدفوع الثمن، وبعد أسبوع صار في درج. الشراء الاندفاعي شائع، وليس علامة على أنك سيئ في التعامل مع المال. إنه عادة لها مؤشّر ورغبة ومكافأة، ويمكن تغييرها كأي عادة.
رغبة، لا قرار
في دراسة كلاسيكية عن الطريقة التي يصف بها الناس الأمر، وصف Dennis Rook (1987) الشراء الاندفاعي بأنه رغبة مفاجئة، وغالبًا قوية ومُلحّة، في شراء شيء ما فورًا. وصفه المشاركون في دراسته بأنه يبدو عفويًا تقريبًا: يحدث الشراء قبل التفكير.
من المفيد معرفة ذلك، لأن للرغبات شكلًا: ترتفع، وتبلغ ذروتها، ثم تخفت. إن استطعت أن تضع وقتًا بين الرغبة والدفع، فغالبًا ما تخسر الرغبة.
قاعدة الـ48 ساعة
أبسط الأدوات هي أيضًا أكثرها فاعلية: حين تريد شيئًا لم تكن تخطّط لشرائه، أضفه إلى قائمة وانتظر 48 ساعة. إن كنت ما زلت تريده بعد يومين، فاشترِه، دون شعور بالذنب. وإن كنت قد نسيته، فقد أدّت الرغبة دورها ورحلت.
اجعل القائمة في مكان تراه: ملاحظة على هاتفك، أو صفحة في دفتر. وعلى مدى بضعة أسابيع، تتحوّل إلى سجلّ صادق بشكل مفاجئ لما تقدّره فعلًا.
أضف عوائق على الطريق
التسوّق عبر الإنترنت مصمَّم لإزالة كل خطوة بين الرغبة والدفع. أعد بعضها:
- احذف البطاقات المحفوظة من مواقع التسوّق وتطبيقاته. كتابة ستة عشر رقمًا توقّف صغير يغيّر الكثير.
- ألغِ الاشتراك في رسائل التخفيضات وأوقف إشعارات تطبيقات التسوّق. كل واحدة منها مؤشّر مصمَّم لإطلاق رغبة.
- سجّل الخروج وأزل تطبيقات التسوّق من شاشتك الرئيسية.
- اترك السلّة حتى الصباح. إن كنت على وشك إتمام الشراء بعد العاشرة مساءً، فانتظر حتى الصباح.
اعثر على محفّزك
كغيره من العادات، يميل الشراء الاندفاعي إلى اتّباع نمط. الملل على الأريكة، يوم مرهق، يوم الراتب، التصفّح في السرير. لمدة أسبوعين، حين تشعر بالجذب، دوّن ما يجري. ستجد على الأرجح موقفًا أو اثنين يفسّران معظمه، وهما ما تخطّط له بجملة «إذا… فإنني».
إذا أردت شراء شيء لم أخطّط له، فإنني أضيفه إلى قائمة الـ48 ساعة.
إذا فتحت تطبيق تسوّق لأنني أشعر بالملل، فإنني أغلقه وأمشي عشر دقائق.
إذا وصل راتبي، فإنني أحوّل مدّخراتي أولًا، قبل أي شيء آخر.
امنح «ليس الآن» سببًا
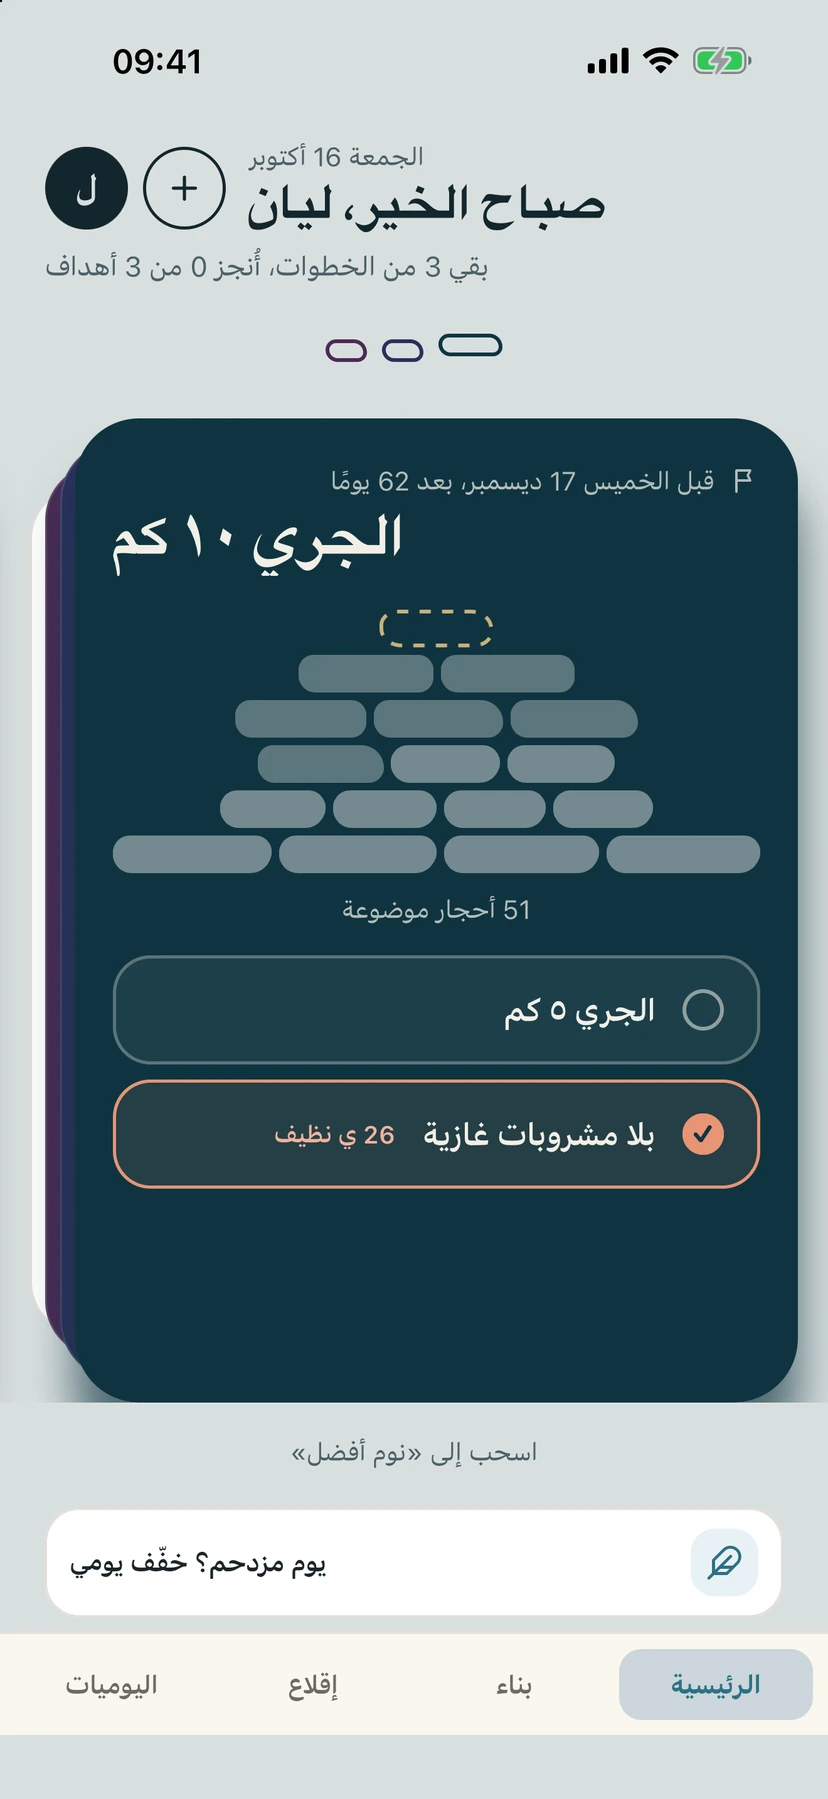
قول «لا» لعملية شراء أسهل حين تقول «نعم» لشيء آخر. هدف ملموس، مثل «ادّخار 1,000 € بحلول يونيو» أو «رحلة في الصيف»، يحوّل نيّة غامضة إلى سبب. ثم قسّمه إلى عادات: شيء تبنيه (تحويل 5 € إلى المدّخرات كل يوم عمل) وشيء توقفه (لا توصيل طعام بعد التاسعة مساءً، لا تطبيقات تسوّق في السرير). يشرح دليلنا حول تحويل الأهداف إلى عادات الخطوات.
عدّ الأيام التي التزمت فيها بالخطة، لا الرصيد وحده. المال يتحرّك ببطء؛ أما سلسلة من الأيام الجيدة فتُرى على الفور.
حين تشتري رغم كل شيء
سيحدث ذلك. السؤال المفيد ليس «لماذا أنا هكذا» بل «ما الذي كان المؤشّر؟». دوّنه، وأعد ما تستطيع إعادته، وتابع غدًا. عملية شراء واحدة لا تلغي العادة؛ الاستسلام هو ما يلغيها.
مثال عملي: دوامة يوم الراتب
لنأخذ شخصًا يدّخر جيدًا ثلاثة أسابيع في الشهر، ثم يخسر معظم ذلك في الأيام التي تلي الراتب.
النمط. قائمة الـ48 ساعة تُظهره بوضوح: كل ما فيها تقريبًا أُضيف في 28 أو 29 أو 30 من الشهر، غالبًا في المساء، وغالبًا من تطبيقي التسوّق نفسيهما.
الخطة. أولًا، تُحوَّل المدّخرات تلقائيًا صباح وصول الراتب، حتى لا يبقى المال الذي يريد الاحتفاظ به في الحساب الجاري. ثانيًا، يُحذف التطبيقان من الهاتف في الأسبوع الأخير من الشهر. ثالثًا، سطر «إذا… فإنني» واحد: إذا كان أسبوع الراتب وأردت شراء شيء، فإنه يذهب إلى القائمة وأقرّر في الخامس من الشهر.
النتيجة. بعض ما في القائمة يُشترى فعلًا في الخامس، ولا بأس، لأنه كان مرغوبًا حقًا. ومعظمه يختفي بهدوء. وهدف الادّخار، الذي كان متوقفًا لأشهر، يعود إلى الحركة.
أخطاء شائعة
- منع كل إنفاق غير ضروري. القواعد بهذه الصرامة تميل إلى الانهيار دفعة واحدة. ميزانية للأشياء التي تستمتع بها، تُنفق عن قصد، أسهل في الالتزام.
- عدّ المال فقط. الأرصدة تتحرّك ببطء وقد تكون محبطة. عدّ الأيام التي اتّبعت فيها خطتك؛ المال يلحق بها.
- اعتبار التخفيضات ادّخارًا. إنفاق 60 € على شيء ثمنه 100 € لم تكن بحاجة إليه ليس ادّخارًا لـ40 €. السؤال هو: هل كنت ستشتريه بسعره الكامل؟
- إخفاء عملية شراء عن نفسك. إن اشتريت شيئًا باندفاع، فاكتبه في القائمة على أي حال. النمط أنفع من الشعور بالذنب.
إذا كان المنتج «متاحًا اليوم فقط»، فإنني أتعامل معه كما لو كان متاحًا إلى الأبد وأنتظر 48 ساعة.
إذا كنت على وشك الدفع بعد العاشرة مساءً، فإنني أغلق الصفحة وأنظر مجددًا في الصباح.
إذا وصل طرد لا يعجبني حقًا، فإنني أعيده في الأسبوع نفسه.
حين يتسوّق من حولك للمتعة
الإنفاق كثيرًا ما يكون اجتماعيًا: صديق يعشق التجوال في المتاجر، مجموعة دردشة تتبادل العروض، عطلات نهاية أسبوع تنتهي تلقائيًا في المركز التجاري. لست مضطرًا إلى التخلّي عن أي من ذلك، لكن من المفيد أن تقرّر مقاربتك مسبقًا. اقترح نزهة أو قهوة بدلًا من جولة تسوّق من حين إلى آخر. اكتم مجموعات تبادل العروض لفترة. وحين تذهب للتسوّق مع الأصدقاء، خذ معك قائمة الـ48 ساعة بدلًا من بيانات بطاقتك المحفوظة على هاتفك: تستطيع الاستمتاع بالخروج، وتدوين ما أعجبك، والقرار لاحقًا. يجد معظم الناس أن المتعة كانت في الصحبة أساسًا، لا في الشراء.
كيف يساعدك Yolmira
في Yolmira، ابدأ بـهدف، مثلًا «ادّخار 1,000 €»، مع سببك وموعد نهائي اختياري. اربط به عادة تريد الإقلاع عنها («لا مشتريات اندفاعية») وأخرى تريد بناءها («تحويل 5 € إلى المدّخرات»). في كل يوم تلتزم فيه بالاثنتين، يوضع حجر على كيرن الهدف، والأحجار لا تُستردّ أبدًا.
حين تداهمك رغبة الشراء، تمنحك شاشة الرغبة عشر دقائق هادئة، وهي كافية لتمرّ الموجة، وتُظهر لك رغباتي متى تميل تلك الرغبات إلى العودة. لا شيء عن إنفاقك يغادر هاتفك: لا حساب، ولا ربط بالبنك، ولا شيء يُرسل إلى أي مكان.
أسئلة شائعة
ما هي قاعدة الـ48 ساعة في التسوّق؟
حين تريد شيئًا لم تكن تخطّط لشرائه، تضيفه إلى قائمة وتنتظر 48 ساعة. إن كنت ما زلت تريده، فتشتريه؛ وغالبًا ما تكون الرغبة قد مرّت.
لماذا أشتري باندفاع حين أكون متوترًا أو أشعر بالملل؟
يمكن أن يعمل التسوّق كمكافأة سريعة، فيصبح التوتر والملل مؤشّرين له. تدوين وقت حدوث الرغبة يكشف عادةً بضعة مواقف يمكنك التخطيط لها.
كيف أتوقف عن الشراء الاندفاعي عبر الإنترنت؟
أضف عوائق: احذف البطاقات المحفوظة، وألغِ الاشتراك في رسائل التخفيضات، وأوقف إشعارات التطبيقات، واترك سلّتك حتى الصباح قبل الدفع.
هل يساعد وجود هدف ادّخار على التوقف عن الشراء الاندفاعي؟
الهدف الملموس يمنحك سببًا لقول «ليس الآن». ويفيد أكثر ما يفيد حين تقسّمه إلى عادات يومية، مثل تحويل مبلغ صغير إلى المدّخرات كل يوم عمل.
المصادر
- Rook, D. W. (1987). The buying impulse. Journal of Consumer Research, 14(2), 189–199.
- Gollwitzer, P. M., & Sheeran, P. (2006). Implementation intentions and goal achievement: A meta-analysis of effects and processes. Advances in Experimental Social Psychology, 38, 69–119.
- Wood, W., Quinn, J. M., & Kashy, D. A. (2002). Habits in everyday life: Thought, emotion, and action. Journal of Personality and Social Psychology, 83(6), 1281–1297.
هذا الدليل معلومات عامة، لا نصيحة مالية. إن كان الإنفاق يبدو خارج سيطرتك أو كنت مديونًا، فإن خدمة مجانية لاستشارات الديون أو مصرفك يمكنهما مساعدتك على وضع خطة.