- L'achat impulsif a été décrit comme une envie soudaine et puissante d'acheter tout de suite — plus proche d'une envie que d'une décision.
- La règle des 48 heures : notez l'article et attendez deux jours. Si vous le voulez encore, achetez-le. Souvent, l'envie a disparu.
- La friction marche : supprimez les cartes enregistrées, désabonnez-vous des mails de promo, déconnectez-vous des apps.
- Un objectif d'épargne concret donne une raison au « pas maintenant ». Comptez les jours tenus, pas seulement les euros.
C'était en promo. C'était le dernier. Ça allait changer vos matinées. Dix minutes plus tard c'est payé, et une semaine après c'est au fond d'un tiroir. L'achat impulsif est très courant, et il ne signifie pas que vous gérez mal votre argent. C'est une habitude, avec un déclencheur, une envie et une récompense — et elle se change comme une habitude.
Une envie, pas une décision
Dans une étude classique sur la façon dont les gens le décrivent, Dennis Rook (1987) a caractérisé l'achat impulsif comme une envie soudaine, souvent puissante et persistante, d'acheter quelque chose immédiatement. Les participants le décrivaient comme presque spontané : l'achat arrivait avant la réflexion.
C'est utile à savoir, parce que les envies ont une forme : elles montent, culminent et retombent. Si vous mettez du temps entre l'envie et le paiement, l'envie perd souvent.
La règle des 48 heures
L'outil le plus simple est aussi le plus efficace : quand vous voulez quelque chose que vous n'aviez pas prévu d'acheter, notez-le sur une liste et attendez 48 heures. Si vous le voulez toujours deux jours plus tard, achetez-le — sans culpabilité. Si vous l'avez oublié, l'envie a fait son œuvre et elle est partie.
Tenez la liste à un endroit où vous la verrez : une note sur le téléphone, une page de carnet. En quelques semaines, elle devient un reflet étonnamment honnête de ce qui compte vraiment pour vous.
Remettez de la friction
Le commerce en ligne est conçu pour supprimer chaque étape entre l'envie et le paiement. Remettez-en quelques-unes :
- Supprimez les cartes enregistrées sur les sites et les apps. Taper seize chiffres, c'est une petite pause qui change beaucoup.
- Désabonnez-vous des mails de promo et coupez les notifications des apps de shopping. Chacune est un déclencheur conçu pour lancer une envie.
- Déconnectez-vous et retirez les apps de shopping de votre écran d'accueil.
- Laissez dormir le panier. Sur le point de payer après 22 h ? Attendez le lendemain matin.
Trouvez votre déclencheur
Comme les autres habitudes, l'achat impulsif suit souvent un motif. L'ennui sur le canapé, une journée stressante, le jour de la paie, le scroll au lit. Pendant deux semaines, quand vous sentez l'appel, notez ce qui se passe. Vous trouverez sans doute une ou deux situations qui expliquent l'essentiel — c'est pour elles qu'il faut préparer une phrase « si… alors ».
Si j'ai envie d'acheter quelque chose que je n'avais pas prévu, alors je l'ajoute à ma liste des 48 heures.
Si j'ouvre une app de shopping parce que je m'ennuie, alors je la ferme et je pars marcher dix minutes.
Si mon salaire arrive, alors je vire mon épargne en premier, avant toute autre dépense.
Donnez une raison au « pas maintenant »
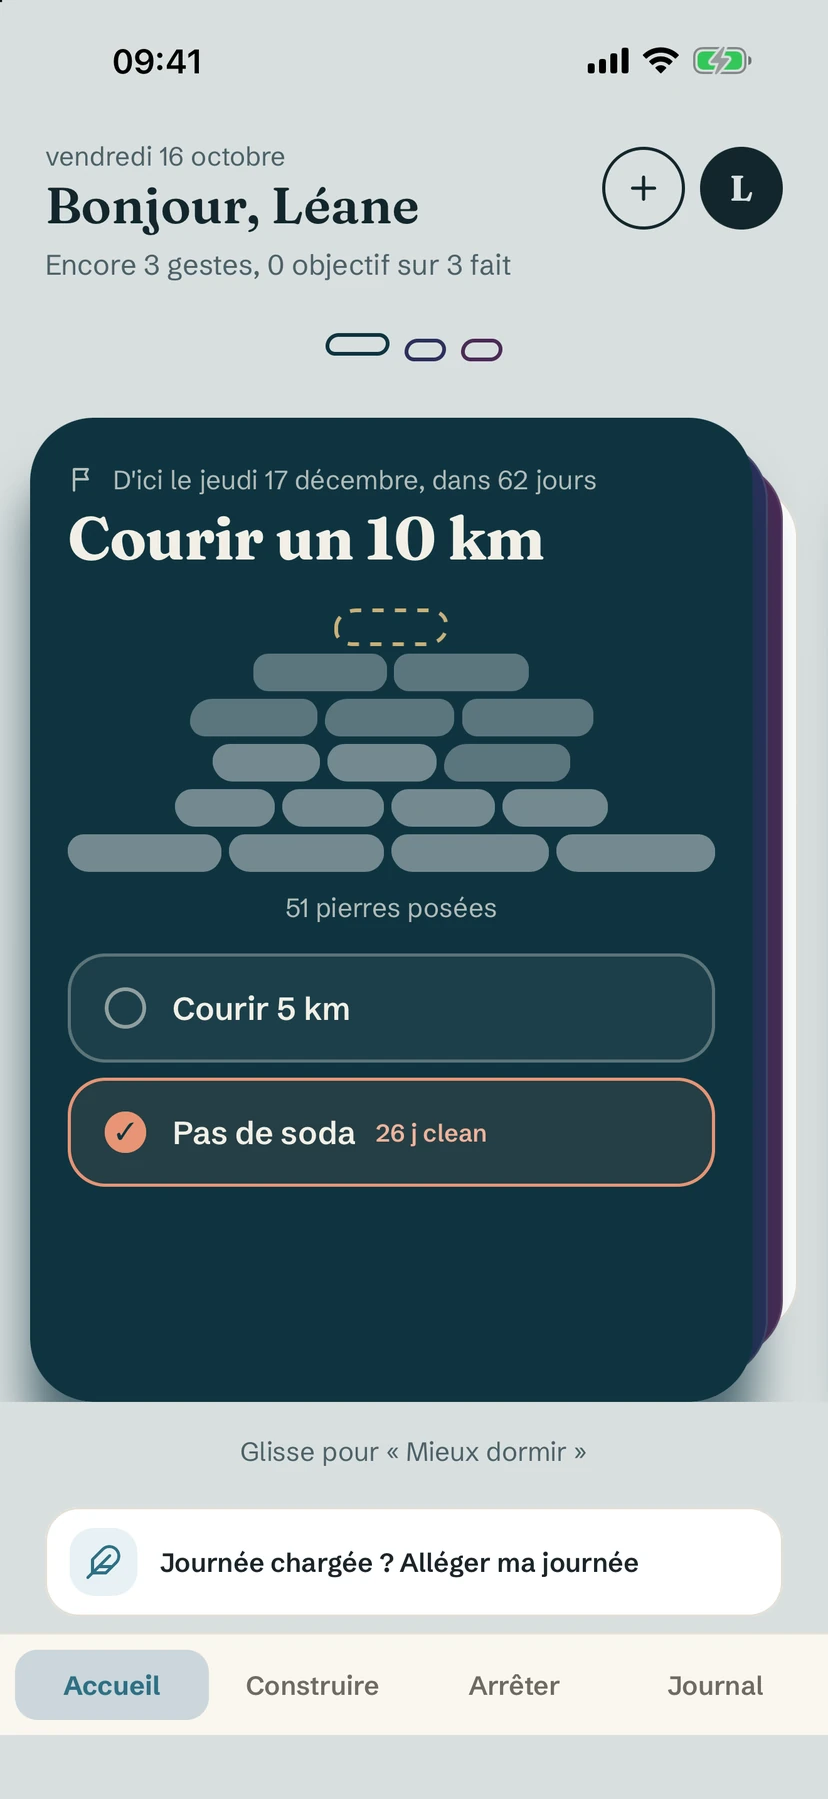
Dire non à un achat est plus facile quand on dit oui à autre chose. Un objectif concret — « Économiser 1 000 € d'ici juin », « Un voyage cet été » — transforme une vague intention en raison. Découpez-le ensuite en habitudes : une à construire (virer 5 € sur l'épargne chaque jour de semaine) et une à arrêter (pas de livraison de repas après 21 h, pas d'apps de shopping au lit). Notre guide pour transformer un objectif en habitudes détaille la méthode.
Comptez les jours où vous avez tenu le plan, pas seulement le solde. L'argent avance lentement ; une série de bons jours se voit tout de suite.
Quand vous achetez quand même
Ça arrivera. La question utile n'est pas « pourquoi je suis comme ça », mais « quel était le déclencheur ? ». Notez-le, renvoyez ce que vous pouvez, et continuez demain. Un achat ne défait pas l'habitude — abandonner, si.
Un exemple concret : la spirale du jour de paie
Imaginez quelqu'un qui épargne bien trois semaines par mois, puis perd l'essentiel dans les jours qui suivent la paie.
Le motif. Sa liste des 48 heures le montre noir sur blanc : presque tout y a été ajouté le 28, le 29 ou le 30, en général le soir, en général depuis les deux mêmes apps.
Le plan. D'abord, l'épargne part automatiquement le matin où le salaire arrive : l'argent à garder ne traîne plus sur le compte courant. Ensuite, les deux apps disparaissent du téléphone la dernière semaine du mois. Enfin, une phrase « si… alors » : Si c'est la semaine de la paie et que j'ai envie d'acheter, alors l'article va sur la liste et je décide le 5.
Le résultat. Certains articles de la liste sont encore achetés le 5 — et c'est très bien, ils étaient vraiment voulus. La plupart disparaissent sans bruit. L'objectif d'épargne, bloqué depuis des mois, se remet à avancer.
Les erreurs fréquentes
- Interdire toute dépense non essentielle. Une règle aussi stricte a tendance à céder d'un coup. Un budget plaisir, dépensé en conscience, se tient bien mieux.
- Ne compter que l'argent. Un solde bouge lentement et peut décourager. Comptez les jours où vous avez suivi votre plan ; l'argent suit.
- Confondre soldes et économies. Dépenser 60 € pour un article à 100 € dont vous n'aviez pas besoin, ce n'est pas économiser 40 €. La vraie question : l'achèteriez-vous au prix fort ?
- Se cacher un achat. Si vous avez acheté sur un coup de tête, notez-le quand même sur la liste. Le motif est plus utile que la culpabilité.
Si un article est « disponible aujourd'hui seulement », alors je fais comme s'il l'était pour toujours et j'attends 48 heures.
Si je suis sur le point de payer après 22 h, alors je ferme l'onglet et je regarde à nouveau le lendemain matin.
Si je reçois un colis qui ne me plaît pas vraiment, alors je le renvoie dans la semaine.
Comment Yolmira vous aide
Dans Yolmira, commencez par un objectif — par exemple « Économiser 1 000 € » — avec votre raison et une échéance si vous le voulez. Reliez-y une habitude à arrêter (« Pas d'achat impulsif ») et une à construire (« Virer 5 € sur l'épargne »). Chaque jour où vous tenez les deux, une pierre se pose sur le cairn de l'objectif, et les pierres ne sont jamais retirées.
Quand l'envie d'acheter arrive, l'outil d'envie vous donne dix minutes de calme — de quoi laisser passer la vague — et Mes envies montre quand ces envies reviennent. Rien de vos dépenses ne quitte votre téléphone : pas de compte, pas de connexion bancaire, rien d'envoyé nulle part.
Les questions qu'on se pose
Qu'est-ce que la règle des 48 heures pour les achats ?
Quand vous voulez acheter quelque chose de non prévu, vous le notez sur une liste et attendez 48 heures. Si vous le voulez toujours, vous l'achetez ; souvent, l'envie est passée.
Pourquoi j'achète sur un coup de tête quand je suis stressé ou que je m'ennuie ?
L'achat peut servir de récompense rapide : le stress et l'ennui deviennent alors des déclencheurs. Noter quand l'envie arrive révèle en général quelques situations à anticiper.
Comment arrêter les achats impulsifs en ligne ?
En ajoutant de la friction : supprimer les cartes enregistrées, se désabonner des mails de promo, couper les notifications des apps et laisser dormir le panier une nuit avant de payer.
Un objectif d'épargne aide-t-il à moins acheter sur un coup de tête ?
Un objectif concret donne une raison de dire « pas maintenant ». Il aide surtout quand on le découpe en habitudes quotidiennes, comme virer une petite somme sur l'épargne chaque jour de semaine.
Sources
- Rook, D. W. (1987). The buying impulse. Journal of Consumer Research, 14(2), 189–199.
- Gollwitzer, P. M., & Sheeran, P. (2006). Implementation intentions and goal achievement: A meta-analysis of effects and processes. Advances in Experimental Social Psychology, 38, 69–119.
- Wood, W., Quinn, J. M., & Kashy, D. A. (2002). Habits in everyday life: Thought, emotion, and action. Journal of Personality and Social Psychology, 83(6), 1281–1297.
Ce guide donne des informations générales, pas un conseil financier. Si vos dépenses vous échappent ou si vous avez des dettes, un service d'accompagnement budgétaire gratuit ou votre banque peut vous aider à faire un plan.